


RIISE by Motilal Oswal
4,079.86K Arvustused
Rakenduse andmed
- Versioon
- 6.2.00
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Motilal Oswal - Stock Market, Demat Account & IPO
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
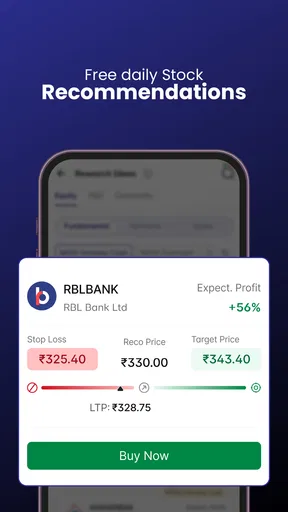
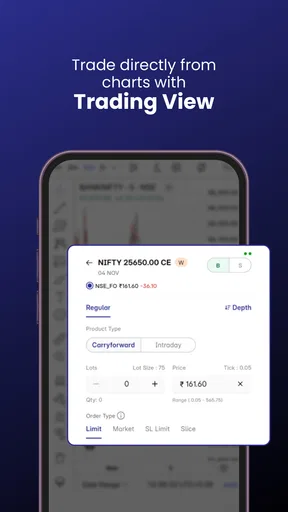
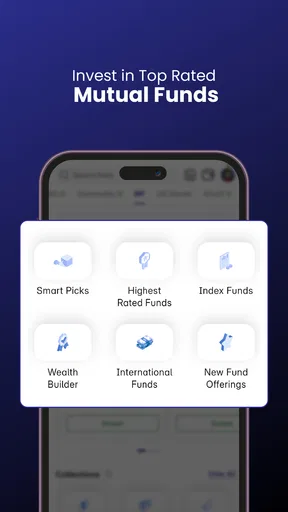
 Analüüsis AppCompare
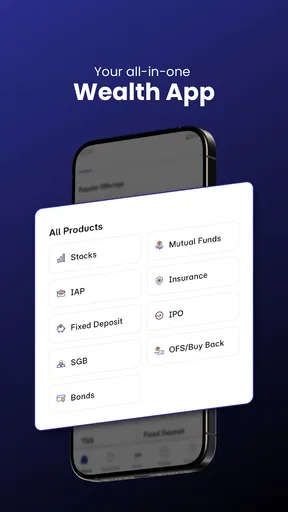
Kui otsid esimest rakendust, mille kaudu tutvuda India investeerimise võimalustega, võib RIISE tunduda alguses üsna suure valikuna. See ei keskendu ainult ühele tegevusele, vaid koondab ühte finantsrakendusse dematkonto, aktsiad, IPO-d, investeerimisfondid, SIP-i, kaubad ja USA aktsiad. Mina vaataksin seda eelkõige kui tööriista inimesele, kes soovib investeerimisega alustada ühest kohast, kuid tahab hiljem oma tegevust laiendada.
Rakenduse on loonud Motilal Oswal - Stock Market, Demat Account & IPO ning selle kasutamine on tasuta. RIISE kuulub finantsrakenduste hulka, selle vanusepiirang on PEGI 3 ja praegune versioon on 6.2.00. Minu hinnangul on oluline mõista kohe alguses, et tasuta allalaadimine ei tähenda automaatselt, et kõik investeerimisega seotud teenused või tehingud oleksid tasuta. Enne päris raha kasutamist tasub alati vaadata konkreetse teenuse tingimusi ja kulusid.
Milline on RIISE esmakasutaja jaoks?
Minu esmane mulje on, et RIISE püüab olla rohkem kui lihtne aktsiate jälgimise rakendus. Selle keskmes on konto ja investeerimistegevuse korraldamine, mitte ainult hinnagraafikute vaatamine. Kui soovid hoida oma aktsiaid, kaaluda IPO-s osalemist, alustada regulaarset fondiinvesteeringut või uurida USA aktsiaid, on mõte koondada need tegevused samasse keskkonda praktiline.
Samas võib valikute rohkus algajale veidi koormav olla. Inimene, kes tahab lihtsalt iga kuu väikese summa kõrvale panna, ei pruugi vajada kohe aktsiaid, kaupu ja välisaktsiaid. Sellisel juhul soovitan esimesel kasutuskorral keskenduda ühele eesmärgile: näiteks investeerimisfondi või SIP-i mõistmisele. Alles pärast põhiloogika selgeks saamist tasub liikuda keerukamate toodete juurde.
RIISE sobib eriti kasutajale, kes soovib oma investeerimiskonto ja investeerimisotsused siduda ühe teenusepakkujaga. See võib vähendada vajadust vahetada eri rakenduste vahel, kuid selle mugavuse vastand on vajadus õppida tundma rohkem menüüsid. Üks rakendus ei muuda investeerimisotsuseid iseenesest lihtsaks; ta lihtsalt annab rohkem tööriistu ühte kohta.
Rakenduse populaarsus on suur: seda on paigaldatud üle kümne miljoni korra. Keskmine hinnang on 4,0 ning hinnanguid on umbes 144 tuhat. Need näitajad viitavad laiale kasutajaskonnale, kuid mina ei võtaks neid kui garantiid, et kasutuskogemus sobib kõigile. Finantsrakenduse puhul sõltub rahulolu palju sellest, kas inimene otsib aktiivset kauplemist, pikaajalist investeerimist või lihtsalt turu jälgimist.
Enne konto loomist pane eesmärk paika
Esimese kasutamise kõige kasulikum ettevalmistus ei ole hinnagraafikute vaatamine, vaid enda eesmärgi sõnastamine. Kas tahad osta üksikaktsiaid, teha regulaarseid SIP-makseid, uurida IPO-sid või jälgida välisettevõtteid? Kui vastus on ebamäärane, võib RIISE paljude võimaluste tõttu tähelepanu hajutada.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Mina alustaksin ühe lihtsa lausega: “Ma tahan rakenduses teha ühe konkreetse asja.” Näiteks võib see olla investeerimisfondi valikute uurimine või dematkonto loomise protsessi alustamine. Selline lähenemine aitab vältida olukorda, kus liigud ühest jaotisest teise, loed palju termineid, kuid ei jõua ühegi arusaadava tulemuseni.
Kui oled täielik algaja, ära alusta kõige riskantsemast või kõige keerulisemast võimalusest üksnes seetõttu, et see tundub huvitav. Aktsiad, kaubad ja USA aktsiad võivad vajada erinevat arusaamist riskist, hinnaliikumisest ja maksustamisest. RIISE annab ligipääsu eri valdkondadele, kuid otsus, millal ja miks midagi kasutada, peab jääma sinu enda teha.
Esimene seadistus ja konto loomise loogika
Pärast paigaldamist soovitan liikuda rahulikult läbi konto seadistamise, mitte proovida kohe kõiki jaotisi avada. Dematkonto on India väärtpaberite hoidmisega seotud põhiosa, mistõttu on konto loomine olulisem kui lihtsalt kasutajanime ja parooli määramine. Hoia vajalikud isiku- ja finantsandmed käepärast ning loe iga kinnitust enne selle saatmist.
Minu jaoks on siin üks oluline kasutusnipp: tee konto seadistamise ajal ekraanipilt või kirjuta endale üles, millises etapis pooleli jäid. Kui protsess katkeb või soovid hiljem jätkata, on lihtsam aru saada, kas oled alles isiku tuvastamise, konto aktiveerimise või mõne teenuse valimise juures. See on väike harjumus, kuid finantsrakenduses säästab see hiljem palju segadust.
Ära käsitle kõiki rakenduse menüüvalikuid kui kohustust neid kohe aktiveerida. Kui sind huvitavad ainult investeerimisfondid, ei ole vaja esimesel päeval hakata uurima kaupu või USA aktsiaid. Esialgu piisab, kui saad aru, kus asub konto ülevaade, kuidas otsida investeerimisvõimalust ja kust näed oma tegevuse kinnitusi.
RIISE töötab Androidis alates versioonist 9. See tähendab, et üsna paljud Androidi kasutajad saavad rakendust proovida, kuid vanema seadme puhul tasub enne paigaldamist kontrollida süsteemi sobivust. iPhone'i kasutaja peaks vaatama oma rakenduste poes kuvatavaid seadmenõudeid. Mina soovitan finantsrakendust kasutada uuendatud seadmes, mille ekraanilukk ja konto turvalisus on korralikult seadistatud.
Mida konto loomisel tähele panna?
Kõige tähtsam ei ole kiirus, vaid andmete täpsus. Finantskonto puhul võib üks vale number või valesti mõistetud kinnitus tekitada hiljem rohkem tööd kui paar lisaminutit alguses. Kontrolli nime, kontaktandmeid ja kõiki investeerimisteenusega seotud valikuid enne lõplikku kinnitamist.
Samuti soovitan eristada kolme asja: rakenduse paigaldamist, konto avamist ja konkreetse investeerimistoote kasutamist. Need ei ole sama samm. RIISE allalaadimine on tasuta, kuid päris investeerimine tähendab alati rahalise riski ja võimalike teenustasude mõistmist. Ära tee esimest sissemakset lihtsalt selleks, et näha, kas nupp töötab.
Kui rakenduse mõni termin jääb arusaamatuks, ära tee selle põhjal oletust. Finantsvaldkonnas võivad sarnased sõnad tähendada erinevaid asju, eriti kui liigud aktsiate, IPO-de, fondide ja välisaktsiate vahel. Minu praktiline soovitus on lugeda esmalt vastava teenuse selgitus lõpuni ning alles siis otsustada, kas see sobib sinu eesmärgiga.
Esimene mõtestatud tegevus
Hea esimene tulemus ei ole tingimata ostu sooritamine. Minu arvates on algaja jaoks parem esimene edukas tegevus see, kui ta leiab ühe talle sobiva investeerimisvaldkonna, mõistab selle põhitingimusi ja oskab rakenduses oma valikut hiljem uuesti üles leida. Nii õpid kasutama RIISE-t ilma surveta kohe raha paigutada.
Kui valid SIP-i või investeerimisfondide suuna, mõtle läbi, kas soovid regulaarset harjumust või ühekordset investeeringut. Regulaarne lahendus võib olla mugav inimesele, kes tahab investeerimise siduda igakuise eelarvega. Siiski ei tohiks automaatsus asendada kontrolli: vaata aeg-ajalt üle, kas valitud summa, eesmärk ja riskitase on endiselt sinu eluga kooskõlas.
Aktsiate puhul soovitan esimese sammuna koostada väikese jälgimisnimekirja, mitte kohe osta. Pane tähele, kuidas ettevõtte nimi, hind ja muu oluline teave rakenduses kuvatakse. See annab sulle võimaluse harjuda hinnaliikumistega ja märgata, kui emotsioon hakkab otsust mõjutama. Jälgimine enne ostmist on algajale sageli väärtuslikum kui kiire tehing.
IPO-de ja USA aktsiate puhul on eriti tähtis lugeda, mida konkreetne võimalus tähendab. Välisaktsiatega võivad kaasneda valuutaga seotud muutused ja teistsugune turukeskkond. IPO puhul ei ole huvitav ettevõtte nimi sama mis sobiv investeering. RIISE võib anda ligipääsu nendele valdkondadele, kuid rakendus ei saa sinu eest hinnata, kas konkreetne pakkumine sobib sinu rahalise olukorraga.
Näide tavalisest igapäevasest kasutusest
Kujutame ette kasutajat, kes saab palga kätte ja tahab iga kuu väikese summa investeerimiseks kõrvale panna. Ta avab RIISE, vaatab üle olemasoleva konto, liigub SIP-i või fondide juurde ning võrdleb võimalusi enne regulaarse tegevuse kinnitamist. Seejärel paneb ta kalendrisse meeldetuletuse, et kontrollida mõne kuu pärast, kas makse toimus ja kas valitud eesmärk on endiselt mõistlik.
Selle stsenaariumi tugevus on järjepidevus, mitte pidev turu jälgimine. Kui kasutaja avab rakenduse iga päev ainult selleks, et näha väikeseid hinnamuutusi, võib see tekitada tarbetut ärevust. Kui ta kasutab seda aga kord kuus oma plaani kontrollimiseks, on RIISE palju rahulikum ja praktilisem töövahend.
Teine realistlik kasutus on investoril, kellel on juba huvi India aktsiate vastu, kuid kes tahab võrrelda sama rakenduse sees ka fonde või USA ettevõtteid. Sellisel juhul aitab lai valik ideid korrastada, kuid see võib ka viia liiga paljude positsioonideni. Mina hoiaksin alguses nimekirja lühikesena ja kirjutaksin iga valiku juurde ühe lause: miks ma seda jälgin ja millist riski ma mõistan.
Kohad, kus uus kasutaja võib segadusse sattuda
RIISE suurim võimalik komistuskivi on teenuste rohkus. Dematkonto, aktsiad, IPO-d, investeerimisfondid, SIP, kaubad ja USA aktsiad ei ole lihtsalt eri vahelehed, vaid erineva loogika ja riskiga tegevused. Kui kõik tundub korraga oluline, mine tagasi oma algse eesmärgi juurde ja sulge need jaotised, mida sa praegu ei vaja.
Teine segadus tekib sageli termini “tasuta” ümber. Rakenduse hind on tasuta, kuid see ei tähenda, et investeerimistoode oleks riskivaba või et iga konto- ja tehingutoiming oleks ilma kuluta. Enne kinnitamist vaata alati konkreetse toimingu tasu, arvelduse ja raha liikumise kirjeldust. See on üks neist kohtadest, kus mõni minut lugemist on targem kui hilisem üllatus.
Kolmas küsimus on, kas RIISE sobib aktiivsele kauplejale. Mina ei teeks seda otsust ainult rakenduse teenuste nimekirja põhjal. Aktiivne kauplemine vajab kiiret täitmist, selget hinnainfot, head orderite käsitlust ja tugevat riskijuhtimist. Kui sinu prioriteet on pidev lühiajaline kauplemine, võrdle RIISE-t spetsiaalselt selleks loodud platvormidega ning kontrolli, kas töövoog vastab sinu tempole.
Pikaajalisele investorile võib rakendus olla sobivam, sest dematkonto, fondid, SIP ja aktsiad moodustavad loogilise terviku. Ka siis ei soovita ma portfelli iga päev ümber teha. Rakenduse olemasolu võib muuta ostmise liiga lihtsaks; hea kasutaja seab endale enne reeglid, näiteks kui suure osa sissetulekust ta investeerib ja millal ta oma valikud üle vaatab.
Millal valida hoopis teine lahendus?
Kui tahad ainult väga lihtsat säästmise või fondiinvesteerimise kogemust, võib kitsama fookusega rakendus olla alguses arusaadavam. RIISE tugevus on ulatus, kuid ulatus muutub puuduseks inimesele, kes ei soovi aktsiaid, IPO-sid, kaupu ega USA turgu üldse uurida.
Samuti tasub alternatiivi kaaluda siis, kui oled juba kogenud kaupleja ja vajad väga kindlat analüüsikeskkonda või eriti kiiret tehinguvoogu. Sellisel juhul võib spetsialiseeritud maakleri- või analüüsiplatvorm tunduda loogilisem kui mitut tüüpi investeerimist koondav rakendus.
RIISE ei ole ka hea valik inimesele, kes loodab, et rakendus ütleb talle, mida osta. Investeerimisotsus ei tohiks põhineda ainult sellel, milline valik esilehel nähtavale ilmub. Rakendus aitab tegevusi korraldada, kuid ettevõtte, fondi või IPO sobivuse peab kasutaja ise läbi mõtlema.
Praktiline töövoog pärast esimest kasutuskorda
Kui konto on loodud ja esimene eesmärk valitud, soovitan teha endale lihtsa kolmeastmelise rutiini. Esmalt kontrolli, kas konto ja raha liikumise andmed on õiged. Seejärel vaata üle valitud investeerimisteenus ning selle tingimused. Alles kolmandana otsusta, kas teha tehing, luua SIP või jääda mõneks ajaks jälgimisrežiimi.
See töövoog aitab vältida üht levinud viga: kasutaja valib kõigepealt investeeringu ja hakkab alles hiljem uurima, mida ta tegelikult ostis. RIISE pakub mitut eri suunda, seega on järjekord eriti tähtis. Mina eelistaksin mõistlikku otsust hiljem kui kiiret kinnitamist, mida peab pärast emotsionaalselt ümber hindama.
Kasulik on pidada ka isiklikku märkmelehte, kuhu paned kirja investeerimise eesmärgi, ajahorisondi ja põhjuse, miks mingi valik sind huvitab. Seda ei pea hoidma rakenduses. Märkmed aitavad hiljem eristada pikaajalist plaani hetkeuudisest või hinnaliikumisest tekkinud impulssist.
Kui kasutad SIP-i, kontrolli regulaarselt, kas maksete ajastus sobib sinu sissetulekuga. Kui vaatad USA aktsiaid, arvesta, et ettevõtte hinnale lisandub sinu jaoks ka valuutaliikumise mõju. Kui uurid kaupu, ära käsitle neid automaatselt samamoodi nagu pikaajalist fondi. Need väikesed erinevused on praktiliselt tähtsamad kui rakenduse värviline kujundus.
Minu hinnang kasutusmugavusele
RIISE kõige parem külg on lai haare. Ühe rakenduse kaudu saab liikuda dematkonto, India aktsiate, IPO-de, fondide, SIP-i, kaupade ja USA aktsiate vahel. See on mugav kasutajale, kelle investeerimisteekond areneb aja jooksul ja kes ei taha iga uue vajaduse puhul uut teenust otsida.
Minu jaoks on suurim kompromiss õppimiskõver. Algaja võib vajada aega, et mõista, milline jaotis on talle tegelikult vajalik ja milline lihtsalt huvitav. Seetõttu ei mõõdaks ma rakenduse väärtust selle järgi, kui palju funktsioone esimesel päeval kasutan, vaid selle järgi, kas suudan oma eesmärgi juurde jääda ja teha arusaadavaid otsuseid.
Ka hinnang 4,0 näitab minu silmis pigem tasakaalustatud kasutajakogemust kui täiuslikku toodet. Suur kasutajaskond tähendab, et rakendus peab teenindama väga erinevaid vajadusi, kuid just seetõttu ei pruugi iga kasutaja leida sama sujuvat teed. Minu soovitus on hinnata seda pärast ühe konkreetse töövoo läbimist, mitte ainult avalehe põhjal.
Kas RIISE on proovimist väärt?
Minu vastus on jah, kui tahad India investeerimisvõimalusi ühest kohast uurida ja oled valmis enne raha paigutamist põhiterminid selgeks tegema. Tasuta rakenduse paigaldamine, lai teenuste valik ja dematkonto keskne roll teevad sellest huvitava lähtekoha nii algajale kui ka investorile, kes soovib oma tegevusi koondada.
Ma ei soovitaks seda aga inimesele, kes otsib täiesti automaatset lahendust või tahab teha ainult üht väga lihtsat tegevust ilma finantstoodete erinevustesse süvenemata. Samuti ei peaks aktiivne kaupleja eeldama, et mitme teenuse koondamine tähendab automaatselt parimat tööriista kiireks kauplemiseks.
Kui otsustad RIISE proovida, tee esimene eesmärk väikeseks: lõpeta konto seadistus korrektselt, leia üks sulle arusaadav investeerimisvaldkond ja õpi rakenduses selle juurde tagasi minema. Ära alusta IPO-st, kaubast või USA aktsiast ainult uudishimu pärast. Esimene edukas samm on selge otsus, mitte suur tehing.
Kokkuvõttes näen ma RIISE-t tugeva ja laia finantsrakendusena, mille suurim väärtus on võimalus kasvada koos kasutaja investeerimisvajadustega. See nõuab alguses rohkem tähelepanu kui kitsama fookusega alternatiiv, kuid vastutasuks ei pea sa iga uue investeerimisidee puhul kohe teise rakenduse juurde liikuma. Kui kasutad seda rahulikult, kontrollid tingimusi ja hoiad oma eesmärgi fookuses, võib RIISE olla praktiline kaaslane investeerimise alustamisel.
Plussid
- Võimaldab jälgida aktsiaid
- fonde ja muid investeeringuid ühest rakendusest.
- Reaalajas turuandmed aitavad hinnamuutustel kiiresti silma peal hoida.
- Graafikud ja analüüsitööriistad toetavad teadlikumat investeerimisotsust.
- Portfelli jälgimine annab ülevaate tootlusest ja varade jaotusest.
- Motilal Oswali uurimisraportid võivad pakkuda kasulikku turuinfot.
Miinused
- Mõned funktsioonid võivad olla piiratud ainult Motilal Oswali klientidele.
- Rakendus on eelkõige India turule suunatud ega sobi kõigile investoritele.
- Rohke info ja tööriistad võivad algajale esmapilgul keerulised tunduda.
- Turuteavitused ja hinnad võivad sõltuda internetiühendusest või andmeviivitusest.
- Investeerimisega kaasnevad riskid; rakendus ei taga kasumit ega väldi kahjusid.
Korduma kippuvad küsimused: RIISE by Motilal Oswal
Mis on RIISE by Motilal Oswal ja kellele see rakendus sobib?
RIISE by Motilal Oswal on investeerimis- ja kauplemisrakendus, mille kaudu saab jälgida finantsturge ning hallata Motilal Oswali pakutavaid investeerimisteenuseid. Rakendus on eelkõige mõeldud India turul tegutsevatele investoritele ja kauplejatele. Enne allalaadimist tasub arvestada, et kasutamiseks võib olla vajalik konto, isikutuvastus ning sobiv maakleri- või demat-konto.
Milliseid investeerimis- ja kauplemisvõimalusi RIISE pakub?
RIISE koondab tavaliselt ühte keskkonda turuinfo, hinnagraafikud, jälgimisnimekirjad, investeerimisideed ning tehingute tegemise võimalused vastavalt kasutaja kontole ja teenusepaketi tingimustele. Võimalikud instrumendid võivad hõlmata aktsiaid, investeerimisfonde, IPO-sid ja muid India turuga seotud tooteid. Täpne valik võib sõltuda konto tüübist, kliendi asukohast ja kehtivatest regulatiivsetest piirangutest.
Kas RIISE by Motilal Oswal kasutamine on tasuta?
Rakenduse allalaadimine ja paigaldamine võib olla tasuta, kuid see ei tähenda, et kõik teenused oleksid tasuta. Kauplemisega võivad kaasneda maakleritasud, börsitasud, maksud, konto hooldustasud või muud teenustasud. Enne tehingute tegemist soovitan kontrollida ametlikku hinnakirja ning lugeda tingimusi, sest kulud võivad erineda instrumendi, tehingumahu ja kasutatava teenuse järgi.
Kas RIISE on turvaline rakendus investeerimiseks ja kauplemiseks?
RIISE kasutamisel rakendatakse tavaliselt tavapäraseid turvameetmeid, nagu sisselogimine, parool või PIN-kood ning vajaduse korral ühekordsed kinnituskoodid. Siiski sõltub konto turvalisus suuresti ka kasutajast. Laadige rakendus alla ainult ametlikust rakendustepoest, vältige sisselogimisandmete jagamist, kasutage seadmes ekraanilukku ja kontrollige alati tehingu üksikasju enne kinnitamist.
Kas algaja investor saab RIISE abil iseseisvalt investeerimist alustada?
Algaja võib RIISE abil turu jälgimise ja investeerimisega tutvumist alustada, sest rakendus võib pakkuda hinnainfot, analüüse ja erinevaid uurimisvahendeid. Samas ei asenda need tööriistad finantsharidust ega personaalset nõustamist. Investeeringutega kaasneb alati risk ning varasem tootlus ei taga tulemust. Enne raha paigutamist tutvuge toodetega, tasudega ja võimaliku kahjuga ning investeerige ainult summaga, mida suudate kaotada.


